HVA B-StB Vorlage 343: Die Nachtragsvereinbarung im Straßenbau
Vorlage 343 schließt Nachträge im Straßenbau ab – mit Abgeltungsklausel und Vorbehaltsfeldern. Der Prüfweg über 341/342 und was vor der Unterschrift zu prüfen ist.
Fassung: HVA B-StB, Ausgabe März 2023 · Geprüft am 31.08.2026
- Wer füllt aus?
- Auftraggeber und Auftragnehmer – die Nachtragsvereinbarung unterschreiben beide Seiten (Vorlage 343 als Abschluss des Prüfwegs)
- Wann?
- Bei Nachträgen (u. a. § 2 Abs. 3, 5, 6, 10 und § 6 Abs. 6 VOB/B) – möglichst vor Ausführung der Nachtragsleistung (Nr. (393))
- Prüfweg
- Dreistufig: OZ-Prüfung 342 und Vermerk 341 gehen der Unterschrift auf der 343 voraus
- Risiko
- Ohne Vorbehalt gelten sämtliche Forderungen aus der Nachtragsleistung als abgegolten
- Quelle
- HVA B-StB, Ausgabe März 2023 (BMV)
Das Wichtigste in Kürze
Die Vorlage 343 ist die schriftliche Nachtragsvereinbarung im Straßen- und Brückenbau des Bundes: „Die in der Anlage genannten Leistungen und Einheitspreise sind vereinbart.“ Sie ist der Abschluss eines dreistufigen Prüfwegs: Die Vorlage 342 dokumentiert die OZ-weise Prüfung jeder Nachtragsposition (Anspruchsgrundlage nach § 2 VOB/B bzw. §§ 280, 286, 642 BGB, Prüfung der Preisermittlung anhand der Urkalkulation), der verwaltungsinterne Vermerk 341 fasst die Gesamtbetrachtung zusammen – erst die 343 unterschreiben beide Seiten. Der kritischste Satz für Sie steht am Ende: „Mit dieser Nachtragsvereinbarung sind sämtliche Forderungen des Auftragnehmers, die sich aus der Nachtragsleistung ergeben, abgegolten.“ Ausnahmen – Gemeinkostenausgleich, Ansprüche aus Behinderung, Ansprüche aus Bauzeitverlängerung – gelten nur, wenn die entsprechenden Vorbehaltsfelder angekreuzt oder als Freitext eingetragen sind. Wer ohne Vorbehalt unterschreibt, verliert diese Ansprüche für die Nachtragsleistung.
Die Vereinbarung setzt außerdem Fristen und Vertragsstrafen neu – nicht nur Preise.
Die HVA-Nachtragsvereinbarung, Feld für Feld
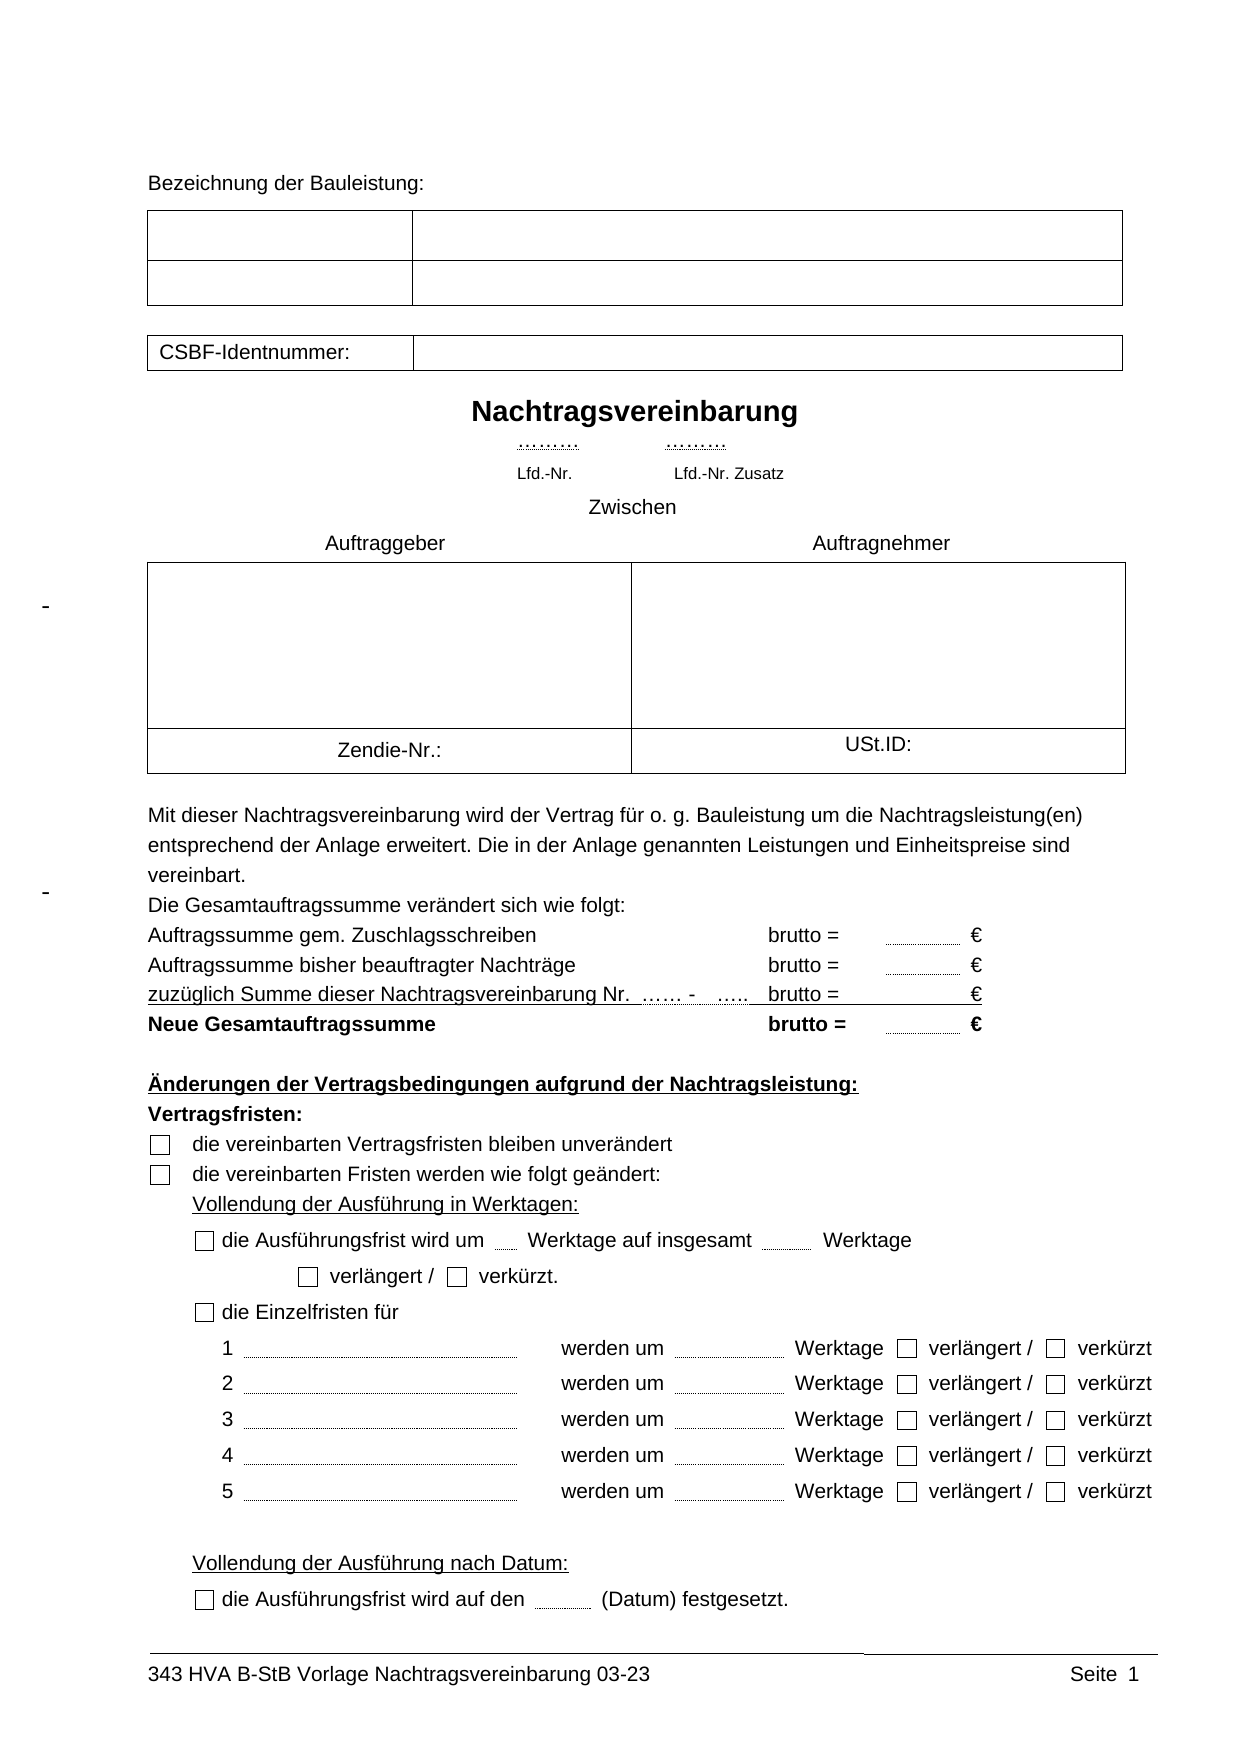
Tippen Sie auf einen Bereich des Formblatts, um die Erklärung zu sehen.
Abtipperei sparen
In brixl liegen Ihre Firmen- und Angebotsdaten zentral – wiederkehrende Formblatt-Angaben übernehmen Sie, statt sie neu zu tippen.
- 1Kopf der 343 — Bezeichnung der Bauleistung, CSBF-Identnummer, laufende Nummer des Nachtrags
- 2Vertragsparteien mit USt-ID; Auftragssummen-Block brutto — Zuschlagssumme, bisherige Nachträge, Summe dieser Vereinbarung, neue Gesamtauftragssumme
- 3Vertragsfristen — unverändert oder geändert – Vollendung in Werktagen oder nach Datum, bis zu fünf Einzelfristen, Verkehrsbeschränkungs-Fristen in Kalendertagen
- 4Vertragsstrafen — Feld für die (erneut aufzunehmende) Regelung
- 5Abgeltungsklausel mit Vorbehalts-Checkboxen — Gemeinkostenausgleich, Ansprüche aus Behinderung, Ansprüche aus Bauzeitverlängerung, zwei Freitextfelder
- 6Schlussklausel „Im Übrigen bleiben die Bedingungen des Bauvertrags unverändert“; Unterschriften beider Seiten; Anlagen: Verhandlungsprotokoll und Nachtragsangebot mit Kalkulation
- 7Zugehörig — Vermerk 341 (interne Gesamtbetrachtung mit Nachtragssummen-Berechnung) und OZ-Prüfung 342 (Anspruchsgrundlage, formale Prüfung inkl. „Auswirkungen auf die vertragliche Leistung“, Preisprüfung anhand der Urkalkulation, Verhandlungsdokumentation)
Die häufigsten Fragen
Wann müssen Sie die HVA-Nachtragsvereinbarung abgeben?
Nachträge sind schriftlich per Nachtragsvereinbarung zu regeln (Nr. (392)) – unter anderem bei Mengenüber- oder -unterschreitung um mehr als 10 % (§ 2 Abs. 3 VOB/B), geänderten Leistungen (§ 2 Abs. 5), zusätzlichen Leistungen (§ 2 Abs. 6), Stundenlohnarbeiten (§ 2 Abs. 10) und Behinderung durch den Auftraggeber (§ 6 Abs. 6). Die Bearbeitung soll zeitnah und möglichst vor Ausführung der Leistungen abgeschlossen sein (Nr. (393)). Konkrete Schwellen: Mehrmengen über 110 % des Mengenansatzes – neue Preise für die überschreitenden Mengen; Mindermengen unter 90 % – Gemeinkostenausgleich nach § 2 Abs. 3 Nr. 3 VOB/B, festzuhalten in einer Nachtragsvereinbarung; Entwurfsänderungen und über die Leistung hinausgehende Anordnungen – sofern keine gesonderte Vergabe nötig ist, stets eine Nachtragsvereinbarung (Nr. (410)).
Ihre Nachtragskalkulation muss auf der Urkalkulation aufbauen (Nr. (398)): Firmenbezogene Preiselemente – Allgemeine Geschäftskosten, Wagnis und Gewinn – sind nie neu ansetzbar; bei positions- und auftragsbezogenen Elementen werden nur die änderungsbedingten Mehr- oder Minderkosten anerkannt, bei zusätzlichen Leistungen auch für auftragsbezogene Elemente keine neuen Ansätze (Nrn. (411), (421)). Bei EU-Vergaben begrenzt § 22 EU VOB/A die Nachtragssumme (u. a. 15-%-Grenze; in Ausnahmefällen je Einzelfall höchstens 50 % mit EU-Bekanntmachung, Nr. (391)).
Was passiert, wenn die HVA-Nachtragsvereinbarung fehlt oder falsch ist?
Für Sie ist die 343 doppelt kritisch. Erstens die Abgeltungsklausel mit den Vorbehaltsfeldern: Gemeinkosten, Behinderung und Bauzeitverlängerung bleiben nur bei gesetztem Kreuz offen – prüfen Sie vor der Unterschrift, ob die Bauzeitwirkung des Nachtrags in den Fristenfeldern korrekt abgebildet ist; vorhandene Vertragsstrafenregelungen werden erneut aufgenommen (Nr. (401)). Zweitens die Prüfhürden der 342: Das Formular fragt die Mehrkostenankündigung in Textform (§ 2 Abs. 3 Nr. 2 VOB/B), die Ankündigung vor Ausführung (§ 2 Abs. 6) und die unverzügliche schriftliche Behinderungsanzeige (§ 6 Abs. 6, § 642 BGB) explizit ab – fehlende Ankündigungen stehen dann aktenkundig gegen Ihre Forderung.
Nicht prüffähige Nachtragsangebote werden zur Ergänzung zurückgegeben; abstrakte baubetriebliche Berechnungen aus Bauablaufstörungen werden zurückgewiesen – erforderlich sind Bauablaufplan mit Soll-Ist-Vergleich und die Änderung des kritischen Weges (Nrn. (416), (417)). Kommt keine Einigung zustande, legt der Auftraggeber die Vergütung einseitig auf den vertraglichen Grundlagen bzw. nach § 632 Abs. 2 BGB fest (Nr. (393)) und dokumentiert das in der 342.
Worauf Sie achten müssen
- Ohne Vorbehalt unterschreiben – die Abgeltungsklausel erfasst sämtliche Forderungen aus der Nachtragsleistung; Gemeinkosten, Behinderung und Bauzeit bleiben nur bei gesetztem Kreuz offen.
- Ankündigungen versäumen – Mehrkostenanzeige, Ankündigung vor Ausführung und Behinderungsanzeige werden in der 342 explizit abgefragt.
- Die Nachtragskalkulation nicht auf der Urkalkulation aufbauen – AGK, Wagnis und Gewinn sind nie neu ansetzbar; Kalkulationsfehler der Urkalkulation werden nicht korrigiert.
- Bauzeitfolgen nicht in den Fristenfeldern verankern – die 343 setzt auch Fristen und Vertragsstrafen, nicht nur Preise.
Kann ich mir die Abtipperei sparen?
brixl macht den Nachtrag prüffest, bevor er in die 342 geht: Ankündigungen dokumentiert, Kalkulation auf Urkalkulationsbasis, Bauzeitwirkung beziffert – und erinnert vor der Unterschrift an die Vorbehaltsfelder der 343. Dazu erkennt brixl je Ausschreibung, ob die HVA-Nachtragsvereinbarung überhaupt gefordert ist – mit Fundstelle in den Vergabeunterlagen und Fristerinnerung. Sie prüfen, statt abzutippen.
Was bedeutet die Abgeltungsklausel der Vorlage 343?
Mit der Unterschrift sind sämtliche Forderungen aus der Nachtragsleistung abgegolten – außer Sie haben die Vorbehaltsfelder für Gemeinkostenausgleich, Behinderungs- und Bauzeitansprüche angekreuzt oder eigene Vorbehalte als Freitext eingetragen. Anders als das VHB-Formblatt 523 enthält die 343 diese Klausel gedruckt.
Darf ich im Nachtrag neue Zuschläge für AGK und Gewinn ansetzen?
Nein. Firmenbezogene Preiselemente – Allgemeine Geschäftskosten, Wagnis und Gewinn – bleiben bei den Ansätzen der Urkalkulation (Nrn. (399), (411), (421)); anerkannt werden nur die änderungsbedingten Mehr- oder Minderkosten der positions- und auftragsbezogenen Elemente.
Was passiert, wenn wir uns nicht einigen?
Dann legt der Auftraggeber die Vergütung einseitig auf den vertraglichen Grundlagen bzw. gemäß § 632 Abs. 2 BGB fest und dokumentiert in der 342, dass er die Bedingungen für den Nachtrag selbst bestimmt (Nr. (393)). Ihre Ansprüche verfolgen Sie dann außerhalb der Vereinbarung weiter.
Welche Varianten gibt es?
Amtliche Quellen
- Amtliches FormblattHVA B-StB, Ausgabe März 2023 – Richtlinientext und alle Vordrucke (ZIP, bmv.de)
- RichtlinieBMV: Handbuch für die Vergabe und Ausführung von Bauleistungen im Straßen- und Brückenbau (HVA B-StB)
- RechtsgrundlageVOB/B 2016 (nichtamtliche Fassung, fib-bund.de)
- RechtsgrundlageVOB/A 2019, Abschnitte 1–2 (nichtamtliche Fassung, fib-bund.de)
Hinweis: Diese Seite ist eine redaktionell aufbereitete Arbeitshilfe und keine Rechtsberatung. Maßgeblich sind allein die verlinkten amtlichen Dokumente in ihrer jeweils geltenden Fassung; alle Angaben wurden am 31.08.2026 gegen die Quellen geprüft, eine Gewähr für Richtigkeit, Vollständigkeit und Aktualität wird nicht übernommen. Beispieldarstellungen enthalten frei erfundene Werte.